Domain gruene-kiste.de kaufen?
Wir ziehen mit dem Projekt
gruene-kiste.de um.
Sind Sie am Kauf der Domain
gruene-kiste.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gruene-kiste.de kaufen?
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **
Ähnliche Suchbegriffe für Wohngebäudeversicherung
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
Ökoland Bratensauce Gemüse vegan bioDiese tafelfertige vegane Bratensauce passt ideal zu Bratlingen, Pasta, Kartoffelprodukten, auf Gemüse oder Reis. Ganz nach eurem Geschmack könnt ihr die Sauce z. B. auch mit frischem Pfeffer oder einem Schuss (veganer) Sahne verfeinern. Basis unserer Bratensauce vom Bio-Gemüse ist eine kräftige Gemüsebrühe, die traditionell mit viel Zeit und Liebe hergestellt wird.3,99 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
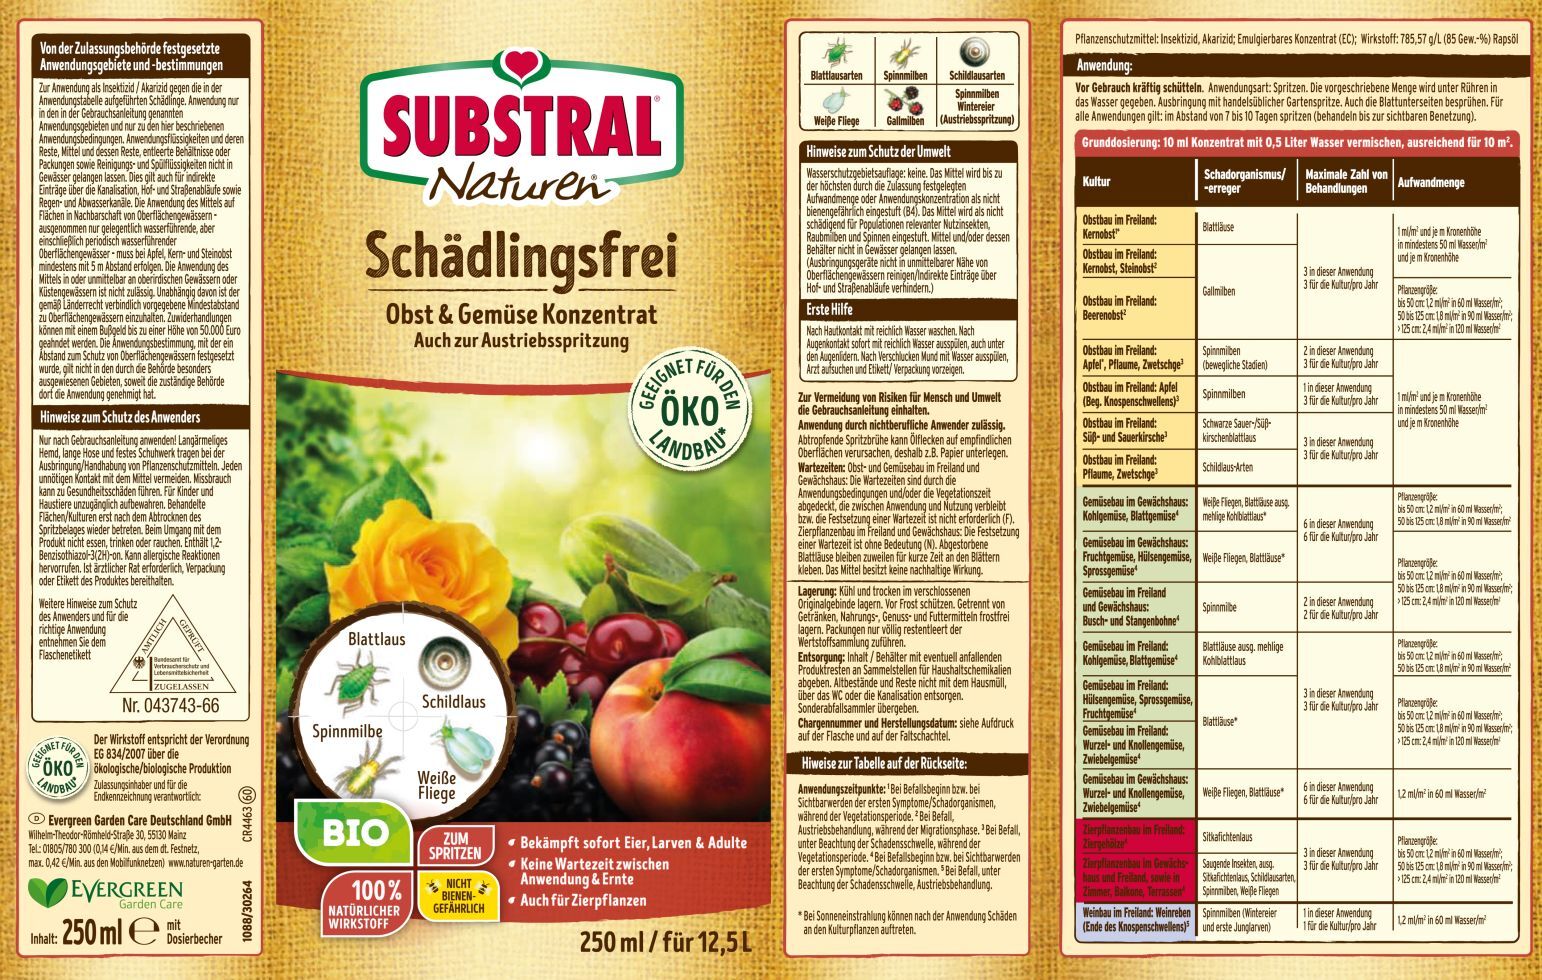
Naturen Bio Schädlingsfrei Obst & Gemüse 250 mlNaturen Bio Schädlingsfrei Obst & Gemüse 250 ml Produktnummer: 0688501393 Naturen Bio Schädlingsfrei Obst&Gemüse; Konzentrat mit natürlichem Wirkstoff gegen Echte Mehltaupilze an Erbse, Gurke, Wurzel- und Knollengemüse, Wein, Kernobst und Stachelbeere sowie an Zierpflanzen und gegen Schorf an KernobStück In praktischen ortionsbeuteln zum Auflösen in Wasser. Nützlingsschonend. Inhaltsstoffe: 800g/kg (80 Gew.-%) Schwefel Gebrauchsanleitung: Schadorganismus / Zweckbestimmung Anwendungsmenge/Dosierung Anwendungszeitpunkt Wartezeit Weinreben (Weinbau) Freiland Echter Mehltau max. 80 g in 10 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Max. 10 Anwendungen im zeitliche Abstand von 7 Tagen. 28 Tage Kernobst (Obstbau) Freiland Schorf 27 g in 5 Liter Wasser für 100 m² und pro m Kronenhöhe; max 80 g für 100 m² Bei Infektionsgefahr bzw. ab Warndiensthinweis. Max. 14 Anwendungen im zeitlichen Abstand von 7 Tagen. 7 Tage Kernobst (Obstbau) Freiland Echter Mehltau Stachelbeere (Obstbau) Freiland Amerikanischer Stachelbeermehltau 40 g in 10 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Nach dem Austrieb. Max. 6 Anwendungen im zeitplichen Abstand von 7 Tagen. 7 Tage Gemüseerbsen (Gemüsenbau) Freiland Echter Mehltau 15 g in 4 - 6 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Nach dem Austrieb. Max. 3 Anwendungen im zeitlichen Abstand von 14 Tagen. 7 Tage Gurke (Gemüsebau) Freiland Echter Mehltau 75 g in 2 - 10 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Max. 6 Anwendungen im zeitlichen Abstand von 7 Tagen. 3 Tage Wurzel- und Knollengemüse (Gemüsebau) Freiland Echte Mehltaupilze 15 g in 6 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Nach dem Austrieb. Max. 6 Anwendungen im zeitlichen Abstand von 5 Tagen. 7 Tage Zierpflanzenkulturen (Zierpflanzenbau) Freiland Echte Mehltaupilze Pflanzenhöhe bis 50cm: 25 g in 6 L Wasser für 100 m² Pflanzenhöhe 50 bis 125cm: 37,5g in 9 Liter Wasser für 100m² Pflanzenhöhe über 125cm: 50g in 12 Liter Wasser für 100m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Max. 15 Anwendungen im zeitlichen Abstand von 6 Tagen. Für die vorgesehenen Anwendungsgebiete ist die Festsetzung einer Wartezeit ohne Bedeutung (N). Tipps zur Anwendung Der beste Behandlungserfolg wird erzielt, wenn frühzeitig behandelt wird und regelmäßige Spritzfolgen eingehalten werden. Wichtig ist eine vollständige Benetzung der Blattmasse mit der Spritzbrühe. Die Spitzbrühe gleichmäßig auf den Pflanzen und auch auf den Blattunterseiten verteilen. Immer nur soviel Spritzbrühe ansetzen wie zur Behandlung notwendig ist und noch am selben Tag ausbringen. Keine Anwendung bei hoher Regenwahrscheinlichkeit, bei praller Sonne oder Temperaturen über 25°C. Anwendungsart: Konzentrat Inhaltsmenge: 250 ml Anwendungsbereich: gegen saugende Schädlinge wie...10,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
-
Welche Wohngebäudeversicherung ist die beste?
Welche Wohngebäudeversicherung als die beste angesehen wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Versicherungsbedarf, dem Preis-Leistungs-Verhältnis, dem Kundenservice und den Versicherungsbedingungen. Es ist ratsam, verschiedene Angebote zu vergleichen und sich über die verschiedenen Leistungen und Konditionen zu informieren. Zudem kann es hilfreich sein, sich über die Erfahrungen anderer Kunden mit verschiedenen Versicherungsunternehmen zu informieren. Letztendlich sollte die beste Wohngebäudeversicherung diejenige sein, die am besten zu den individuellen Bedürfnissen und Anforderungen passt. **
-
Warum wird die Wohngebäudeversicherung teurer?
Die Wohngebäudeversicherung wird teurer, da die Versicherungsgesellschaften die steigenden Risiken und Schadensfälle berücksichtigen müssen. Dazu gehören zum Beispiel häufigere Naturkatastrophen wie Überschwemmungen, Stürme oder Waldbrände, die zu höheren Schadenssummen führen. Auch die steigenden Baukosten und Materialpreise spielen eine Rolle bei der Beitragserhöhung. Zudem können individuelle Faktoren wie der Zustand des Gebäudes oder die Lage eine Erhöhung des Versicherungsbeitrags zur Folge haben. Es ist wichtig, regelmäßig verschiedene Angebote zu vergleichen, um die beste und kosteneffizienteste Wohngebäudeversicherung zu finden. **


Wie viel kostet eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung kann je nach Anbieter, Versicherungssumme, Region und individuellen Risikofaktoren variieren. Die Kosten für eine Wohngebäudeversicherung hängen auch von der Art der Immobilie, dem Baujahr, der Größe und dem Zustand des Gebäudes ab. Es ist ratsam, mehrere Angebote von verschiedenen Versicherungsgesellschaften einzuholen, um die besten Konditionen und Preise zu vergleichen. Zudem können zusätzliche Leistungen wie Elementarschäden oder Glasbruch die Kosten der Wohngebäudeversicherung beeinflussen. Es ist wichtig, eine Versicherung zu wählen, die ausreichenden Schutz bietet, aber gleichzeitig bezahlbar ist. **
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
Ökoland Bratensauce Gemüse vegan bioDiese tafelfertige vegane Bratensauce passt ideal zu Bratlingen, Pasta, Kartoffelprodukten, auf Gemüse oder Reis. Ganz nach eurem Geschmack könnt ihr die Sauce z. B. auch mit frischem Pfeffer oder einem Schuss (veganer) Sahne verfeinern. Basis unserer Bratensauce vom Bio-Gemüse ist eine kräftige Gemüsebrühe, die traditionell mit viel Zeit und Liebe hergestellt wird.3,99 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
-
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **
-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
Ähnliche Suchbegriffe für Wohngebäudeversicherung
-
Naturen Bio Schädlingsfrei Obst & Gemüse 250 mlNaturen Bio Schädlingsfrei Obst & Gemüse 250 ml Produktnummer: 0688501393 Naturen Bio Schädlingsfrei Obst&Gemüse; Konzentrat mit natürlichem Wirkstoff gegen Echte Mehltaupilze an Erbse, Gurke, Wurzel- und Knollengemüse, Wein, Kernobst und Stachelbeere sowie an Zierpflanzen und gegen Schorf an KernobStück In praktischen ortionsbeuteln zum Auflösen in Wasser. Nützlingsschonend. Inhaltsstoffe: 800g/kg (80 Gew.-%) Schwefel Gebrauchsanleitung: Schadorganismus / Zweckbestimmung Anwendungsmenge/Dosierung Anwendungszeitpunkt Wartezeit Weinreben (Weinbau) Freiland Echter Mehltau max. 80 g in 10 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Max. 10 Anwendungen im zeitliche Abstand von 7 Tagen. 28 Tage Kernobst (Obstbau) Freiland Schorf 27 g in 5 Liter Wasser für 100 m² und pro m Kronenhöhe; max 80 g für 100 m² Bei Infektionsgefahr bzw. ab Warndiensthinweis. Max. 14 Anwendungen im zeitlichen Abstand von 7 Tagen. 7 Tage Kernobst (Obstbau) Freiland Echter Mehltau Stachelbeere (Obstbau) Freiland Amerikanischer Stachelbeermehltau 40 g in 10 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Nach dem Austrieb. Max. 6 Anwendungen im zeitplichen Abstand von 7 Tagen. 7 Tage Gemüseerbsen (Gemüsenbau) Freiland Echter Mehltau 15 g in 4 - 6 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Nach dem Austrieb. Max. 3 Anwendungen im zeitlichen Abstand von 14 Tagen. 7 Tage Gurke (Gemüsebau) Freiland Echter Mehltau 75 g in 2 - 10 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Max. 6 Anwendungen im zeitlichen Abstand von 7 Tagen. 3 Tage Wurzel- und Knollengemüse (Gemüsebau) Freiland Echte Mehltaupilze 15 g in 6 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Nach dem Austrieb. Max. 6 Anwendungen im zeitlichen Abstand von 5 Tagen. 7 Tage Zierpflanzenkulturen (Zierpflanzenbau) Freiland Echte Mehltaupilze Pflanzenhöhe bis 50cm: 25 g in 6 L Wasser für 100 m² Pflanzenhöhe 50 bis 125cm: 37,5g in 9 Liter Wasser für 100m² Pflanzenhöhe über 125cm: 50g in 12 Liter Wasser für 100m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Max. 15 Anwendungen im zeitlichen Abstand von 6 Tagen. Für die vorgesehenen Anwendungsgebiete ist die Festsetzung einer Wartezeit ohne Bedeutung (N). Tipps zur Anwendung Der beste Behandlungserfolg wird erzielt, wenn frühzeitig behandelt wird und regelmäßige Spritzfolgen eingehalten werden. Wichtig ist eine vollständige Benetzung der Blattmasse mit der Spritzbrühe. Die Spitzbrühe gleichmäßig auf den Pflanzen und auch auf den Blattunterseiten verteilen. Immer nur soviel Spritzbrühe ansetzen wie zur Behandlung notwendig ist und noch am selben Tag ausbringen. Keine Anwendung bei hoher Regenwahrscheinlichkeit, bei praller Sonne oder Temperaturen über 25°C. Anwendungsart: Konzentrat Inhaltsmenge: 250 ml Anwendungsbereich: gegen saugende Schädlinge wie...10,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Naturen Bio Obst- und Gemüse Nahrung - 1 LiterDieser Naturen Flüssigdünger, ohne synthetische Zusätze, ermöglicht den Einsatz von Dünger im Einklang mit der Natur. Ausgewogene Nährstoffzusammensetzung mit natürlichem Gehalt an Spurennährstoffen. Naturen Obst- und Gemüse Nahrung aus 100% natürlichen Rohstoffen ist ideal für z.B. Obstbäumchen in Kübelkultur, für Erdbeeren oder für Salat, Radieschen, Karotten und anderen Obst- & Gemüsepflanzen. Die Substral Naturen-Bio-Serie wurde für Hobbygärtner entwickelt, die ein Gleichgewicht zwischen wirksamer Ernährung ihrer Pflanzen und dem Einsatz von Dünger ohne Chemie wünschen. Sie sind für den Einsatz im ökologischen Landbau geeignet und daher auch im eigenen Biogarten ideal. Ihre Wirksamkeit wurde in vergleichenden Studien bewiesen. Anwendung Anwendungszeit: März bis Oktober Empfohlene Düngermenge in die Gießkanne geben, dann mit Wasser auffüllen. Kübel- & Säulenobst: 1/2 Dosierkappe (14 ml) pro 1 Liter Gießwasser einmal pro Woche anwenden. Erdbeeren: 1/2 Dosierkappe (14 ml) pro 2 Liter Gießwasser, alle 2 Wochen anwenden. Gemüsepflanzen: 1/2 Dosierkappe (14 ml) pro 2 Liter Gießwasser, während der Wachstumsphase. Angesetzte Düngerlösung vollständig aufbrauchen. Andernfalls ist aufgrund der natürlichen Rohstoffe Geruchsbildung in der Gießkanne möglich. Empfindliche und schwachzehrende Pflanzen erhalten die halbe Dosiermenge. Wir empfehlen - Verwenden Sie Regenwasser als Gießwasser Inhaltsstoffe Organisch-mineralischer Volldünger. NK 2,5-5. flüssig. Ausgangsstoffe: Pflanzliche Stoffe aus der Lebensmittelherstellung11,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Substral Naturen Bio Obst & Gemüse Nahrung 1 LSUBSTRAL Naturen Obst & Gemüse Nahrung Bio ist ein rein pflanzlicher (veganer) Flüssigdünger mit Braunalgen, der Ihre Pflanzen mit wichtigen Nährstoffen versorgt. Er fördert das Wachstum, die Blüten- und Fruchtbildung und sorgt für eine reiche Ernte und aromatische Früchte. Für Obstbäumchen in Kübelkultur, Erdbeeren, Salat, Radieschen, Karotten, Terrassen- & Balkongärten aber auch für Hochbeete. Balkon und Terrasse bieten jedoch nicht immer Platz für eigene Beete. Für diejenigen, die neben Blumen und Küchenkräutern noch Obst und Gemüse anbauen möchten, lautet die Lösung „kletterndes“ Obst und Gemüse. Der Vorteil auf Balkon und Terrasse: neben köstlicher Ernte dienen die Pflanzen auch als natürlicher Sichtschutz. Die Ausgangsstoffe sind gemäß Verordnung EG 834/2007 idgF für die ökologische/biologische Produktion geeignet. Sie wurden konventionell erzeugt.17,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Wohngebäudeversicherung ist die beste?
Welche Wohngebäudeversicherung als die beste angesehen wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Versicherungsbedarf, dem Preis-Leistungs-Verhältnis, dem Kundenservice und den Versicherungsbedingungen. Es ist ratsam, verschiedene Angebote zu vergleichen und sich über die verschiedenen Leistungen und Konditionen zu informieren. Zudem kann es hilfreich sein, sich über die Erfahrungen anderer Kunden mit verschiedenen Versicherungsunternehmen zu informieren. Letztendlich sollte die beste Wohngebäudeversicherung diejenige sein, die am besten zu den individuellen Bedürfnissen und Anforderungen passt. **
-
Warum wird die Wohngebäudeversicherung teurer?
Die Wohngebäudeversicherung wird teurer, da die Versicherungsgesellschaften die steigenden Risiken und Schadensfälle berücksichtigen müssen. Dazu gehören zum Beispiel häufigere Naturkatastrophen wie Überschwemmungen, Stürme oder Waldbrände, die zu höheren Schadenssummen führen. Auch die steigenden Baukosten und Materialpreise spielen eine Rolle bei der Beitragserhöhung. Zudem können individuelle Faktoren wie der Zustand des Gebäudes oder die Lage eine Erhöhung des Versicherungsbeitrags zur Folge haben. Es ist wichtig, regelmäßig verschiedene Angebote zu vergleichen, um die beste und kosteneffizienteste Wohngebäudeversicherung zu finden. **
-
Wie viel kostet eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung kann je nach Anbieter, Versicherungssumme, Region und individuellen Risikofaktoren variieren. Die Kosten für eine Wohngebäudeversicherung hängen auch von der Art der Immobilie, dem Baujahr, der Größe und dem Zustand des Gebäudes ab. Es ist ratsam, mehrere Angebote von verschiedenen Versicherungsgesellschaften einzuholen, um die besten Konditionen und Preise zu vergleichen. Zudem können zusätzliche Leistungen wie Elementarschäden oder Glasbruch die Kosten der Wohngebäudeversicherung beeinflussen. Es ist wichtig, eine Versicherung zu wählen, die ausreichenden Schutz bietet, aber gleichzeitig bezahlbar ist. **
-
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.