Domain gruene-kiste.de kaufen?
Wir ziehen mit dem Projekt
gruene-kiste.de um.
Sind Sie am Kauf der Domain
gruene-kiste.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gruene-kiste.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Ökoland Bratensauce Gemüse vegan bioDiese tafelfertige vegane Bratensauce passt ideal zu Bratlingen, Pasta, Kartoffelprodukten, auf Gemüse oder Reis. Ganz nach eurem Geschmack könnt ihr die Sauce z. B. auch mit frischem Pfeffer oder einem Schuss (veganer) Sahne verfeinern. Basis unserer Bratensauce vom Bio-Gemüse ist eine kräftige Gemüsebrühe, die traditionell mit viel Zeit und Liebe hergestellt wird.3,99 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Pfleger, Lisa: Vegan, regional, saisonalVegan, regional, saisonal , Einfache Rezepte für jeden Tag , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20140410, Produktform: Leinen, Autoren: Pfleger, Lisa, Seitenzahl/Blattzahl: 192, Abbildungen: 150 Farbfotos, Keyword: Selbermachen, Fachschema: Kochen / vegetarisch, vegan~Veganismus - vegan, Fachkategorie: Kochen: Rezepte und Anleitungen~Kochen und Rezepte allgemein, Warengruppe: HC/Themenkochbücher, Fachkategorie: Vegane Küche, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ulmer Eugen Verlag, Verlag: Ulmer Eugen Verlag, Verlag: Verlag Eugen Ulmer, Länge: 241, Breite: 179, Höhe: 22, Gewicht: 620, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 119027719,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
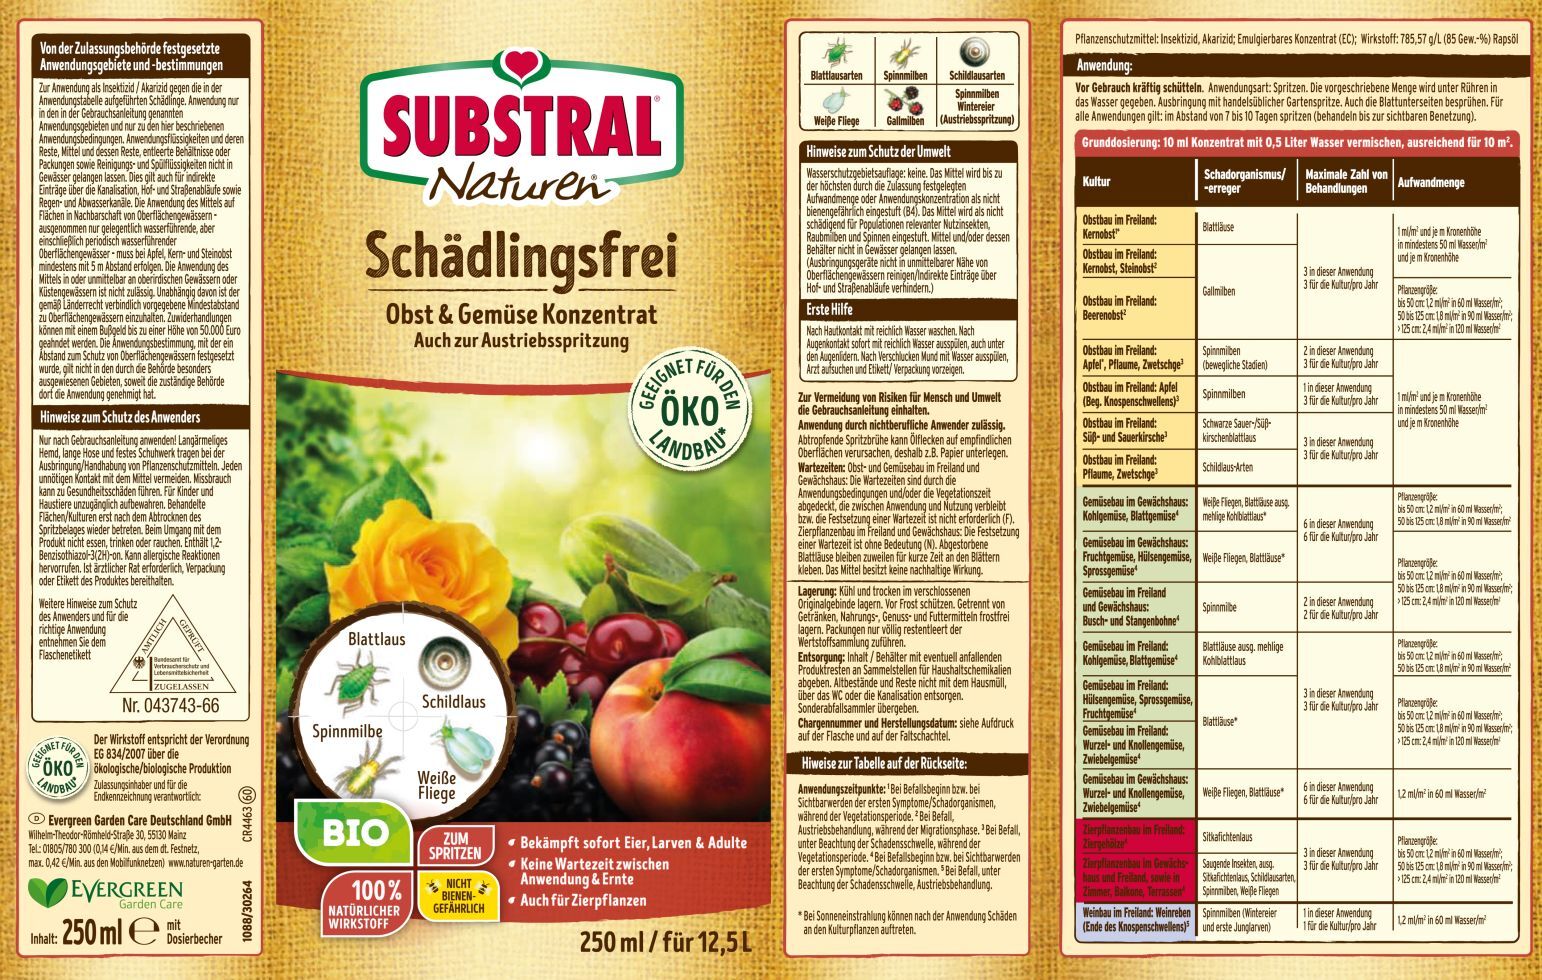
Naturen Bio Schädlingsfrei Obst & Gemüse 250 mlNaturen Bio Schädlingsfrei Obst & Gemüse 250 ml Produktnummer: 0688501393 Naturen Bio Schädlingsfrei Obst&Gemüse; Konzentrat mit natürlichem Wirkstoff gegen Echte Mehltaupilze an Erbse, Gurke, Wurzel- und Knollengemüse, Wein, Kernobst und Stachelbeere sowie an Zierpflanzen und gegen Schorf an KernobStück In praktischen ortionsbeuteln zum Auflösen in Wasser. Nützlingsschonend. Inhaltsstoffe: 800g/kg (80 Gew.-%) Schwefel Gebrauchsanleitung: Schadorganismus / Zweckbestimmung Anwendungsmenge/Dosierung Anwendungszeitpunkt Wartezeit Weinreben (Weinbau) Freiland Echter Mehltau max. 80 g in 10 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Max. 10 Anwendungen im zeitliche Abstand von 7 Tagen. 28 Tage Kernobst (Obstbau) Freiland Schorf 27 g in 5 Liter Wasser für 100 m² und pro m Kronenhöhe; max 80 g für 100 m² Bei Infektionsgefahr bzw. ab Warndiensthinweis. Max. 14 Anwendungen im zeitlichen Abstand von 7 Tagen. 7 Tage Kernobst (Obstbau) Freiland Echter Mehltau Stachelbeere (Obstbau) Freiland Amerikanischer Stachelbeermehltau 40 g in 10 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Nach dem Austrieb. Max. 6 Anwendungen im zeitplichen Abstand von 7 Tagen. 7 Tage Gemüseerbsen (Gemüsenbau) Freiland Echter Mehltau 15 g in 4 - 6 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Nach dem Austrieb. Max. 3 Anwendungen im zeitlichen Abstand von 14 Tagen. 7 Tage Gurke (Gemüsebau) Freiland Echter Mehltau 75 g in 2 - 10 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Max. 6 Anwendungen im zeitlichen Abstand von 7 Tagen. 3 Tage Wurzel- und Knollengemüse (Gemüsebau) Freiland Echte Mehltaupilze 15 g in 6 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Nach dem Austrieb. Max. 6 Anwendungen im zeitlichen Abstand von 5 Tagen. 7 Tage Zierpflanzenkulturen (Zierpflanzenbau) Freiland Echte Mehltaupilze Pflanzenhöhe bis 50cm: 25 g in 6 L Wasser für 100 m² Pflanzenhöhe 50 bis 125cm: 37,5g in 9 Liter Wasser für 100m² Pflanzenhöhe über 125cm: 50g in 12 Liter Wasser für 100m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Max. 15 Anwendungen im zeitlichen Abstand von 6 Tagen. Für die vorgesehenen Anwendungsgebiete ist die Festsetzung einer Wartezeit ohne Bedeutung (N). Tipps zur Anwendung Der beste Behandlungserfolg wird erzielt, wenn frühzeitig behandelt wird und regelmäßige Spritzfolgen eingehalten werden. Wichtig ist eine vollständige Benetzung der Blattmasse mit der Spritzbrühe. Die Spitzbrühe gleichmäßig auf den Pflanzen und auch auf den Blattunterseiten verteilen. Immer nur soviel Spritzbrühe ansetzen wie zur Behandlung notwendig ist und noch am selben Tag ausbringen. Keine Anwendung bei hoher Regenwahrscheinlichkeit, bei praller Sonne oder Temperaturen über 25°C. Anwendungsart: Konzentrat Inhaltsmenge: 250 ml Anwendungsbereich: gegen saugende Schädlinge wie...10,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **


Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Ökoland Bratensauce Gemüse vegan bioDiese tafelfertige vegane Bratensauce passt ideal zu Bratlingen, Pasta, Kartoffelprodukten, auf Gemüse oder Reis. Ganz nach eurem Geschmack könnt ihr die Sauce z. B. auch mit frischem Pfeffer oder einem Schuss (veganer) Sahne verfeinern. Basis unserer Bratensauce vom Bio-Gemüse ist eine kräftige Gemüsebrühe, die traditionell mit viel Zeit und Liebe hergestellt wird.3,99 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Pfleger, Lisa: Vegan, regional, saisonalVegan, regional, saisonal , Einfache Rezepte für jeden Tag , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20140410, Produktform: Leinen, Autoren: Pfleger, Lisa, Seitenzahl/Blattzahl: 192, Abbildungen: 150 Farbfotos, Keyword: Selbermachen, Fachschema: Kochen / vegetarisch, vegan~Veganismus - vegan, Fachkategorie: Kochen: Rezepte und Anleitungen~Kochen und Rezepte allgemein, Warengruppe: HC/Themenkochbücher, Fachkategorie: Vegane Küche, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ulmer Eugen Verlag, Verlag: Ulmer Eugen Verlag, Verlag: Verlag Eugen Ulmer, Länge: 241, Breite: 179, Höhe: 22, Gewicht: 620, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 119027719,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Naturen Bio Schädlingsfrei Obst & Gemüse 250 mlNaturen Bio Schädlingsfrei Obst & Gemüse 250 ml Produktnummer: 0688501393 Naturen Bio Schädlingsfrei Obst&Gemüse; Konzentrat mit natürlichem Wirkstoff gegen Echte Mehltaupilze an Erbse, Gurke, Wurzel- und Knollengemüse, Wein, Kernobst und Stachelbeere sowie an Zierpflanzen und gegen Schorf an KernobStück In praktischen ortionsbeuteln zum Auflösen in Wasser. Nützlingsschonend. Inhaltsstoffe: 800g/kg (80 Gew.-%) Schwefel Gebrauchsanleitung: Schadorganismus / Zweckbestimmung Anwendungsmenge/Dosierung Anwendungszeitpunkt Wartezeit Weinreben (Weinbau) Freiland Echter Mehltau max. 80 g in 10 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Max. 10 Anwendungen im zeitliche Abstand von 7 Tagen. 28 Tage Kernobst (Obstbau) Freiland Schorf 27 g in 5 Liter Wasser für 100 m² und pro m Kronenhöhe; max 80 g für 100 m² Bei Infektionsgefahr bzw. ab Warndiensthinweis. Max. 14 Anwendungen im zeitlichen Abstand von 7 Tagen. 7 Tage Kernobst (Obstbau) Freiland Echter Mehltau Stachelbeere (Obstbau) Freiland Amerikanischer Stachelbeermehltau 40 g in 10 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Nach dem Austrieb. Max. 6 Anwendungen im zeitplichen Abstand von 7 Tagen. 7 Tage Gemüseerbsen (Gemüsenbau) Freiland Echter Mehltau 15 g in 4 - 6 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Nach dem Austrieb. Max. 3 Anwendungen im zeitlichen Abstand von 14 Tagen. 7 Tage Gurke (Gemüsebau) Freiland Echter Mehltau 75 g in 2 - 10 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Max. 6 Anwendungen im zeitlichen Abstand von 7 Tagen. 3 Tage Wurzel- und Knollengemüse (Gemüsebau) Freiland Echte Mehltaupilze 15 g in 6 Liter Wasser für 100 m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Nach dem Austrieb. Max. 6 Anwendungen im zeitlichen Abstand von 5 Tagen. 7 Tage Zierpflanzenkulturen (Zierpflanzenbau) Freiland Echte Mehltaupilze Pflanzenhöhe bis 50cm: 25 g in 6 L Wasser für 100 m² Pflanzenhöhe 50 bis 125cm: 37,5g in 9 Liter Wasser für 100m² Pflanzenhöhe über 125cm: 50g in 12 Liter Wasser für 100m² Bei Befallsbeginn bzw. bei Sichtbarwerden der ersten Symptome. Max. 15 Anwendungen im zeitlichen Abstand von 6 Tagen. Für die vorgesehenen Anwendungsgebiete ist die Festsetzung einer Wartezeit ohne Bedeutung (N). Tipps zur Anwendung Der beste Behandlungserfolg wird erzielt, wenn frühzeitig behandelt wird und regelmäßige Spritzfolgen eingehalten werden. Wichtig ist eine vollständige Benetzung der Blattmasse mit der Spritzbrühe. Die Spitzbrühe gleichmäßig auf den Pflanzen und auch auf den Blattunterseiten verteilen. Immer nur soviel Spritzbrühe ansetzen wie zur Behandlung notwendig ist und noch am selben Tag ausbringen. Keine Anwendung bei hoher Regenwahrscheinlichkeit, bei praller Sonne oder Temperaturen über 25°C. Anwendungsart: Konzentrat Inhaltsmenge: 250 ml Anwendungsbereich: gegen saugende Schädlinge wie...10,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Naturen Bio Obst- und Gemüse Nahrung - 1 LiterDieser Naturen Flüssigdünger, ohne synthetische Zusätze, ermöglicht den Einsatz von Dünger im Einklang mit der Natur. Ausgewogene Nährstoffzusammensetzung mit natürlichem Gehalt an Spurennährstoffen. Naturen Obst- und Gemüse Nahrung aus 100% natürlichen Rohstoffen ist ideal für z.B. Obstbäumchen in Kübelkultur, für Erdbeeren oder für Salat, Radieschen, Karotten und anderen Obst- & Gemüsepflanzen. Die Substral Naturen-Bio-Serie wurde für Hobbygärtner entwickelt, die ein Gleichgewicht zwischen wirksamer Ernährung ihrer Pflanzen und dem Einsatz von Dünger ohne Chemie wünschen. Sie sind für den Einsatz im ökologischen Landbau geeignet und daher auch im eigenen Biogarten ideal. Ihre Wirksamkeit wurde in vergleichenden Studien bewiesen. Anwendung Anwendungszeit: März bis Oktober Empfohlene Düngermenge in die Gießkanne geben, dann mit Wasser auffüllen. Kübel- & Säulenobst: 1/2 Dosierkappe (14 ml) pro 1 Liter Gießwasser einmal pro Woche anwenden. Erdbeeren: 1/2 Dosierkappe (14 ml) pro 2 Liter Gießwasser, alle 2 Wochen anwenden. Gemüsepflanzen: 1/2 Dosierkappe (14 ml) pro 2 Liter Gießwasser, während der Wachstumsphase. Angesetzte Düngerlösung vollständig aufbrauchen. Andernfalls ist aufgrund der natürlichen Rohstoffe Geruchsbildung in der Gießkanne möglich. Empfindliche und schwachzehrende Pflanzen erhalten die halbe Dosiermenge. Wir empfehlen - Verwenden Sie Regenwasser als Gießwasser Inhaltsstoffe Organisch-mineralischer Volldünger. NK 2,5-5. flüssig. Ausgangsstoffe: Pflanzliche Stoffe aus der Lebensmittelherstellung11,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Substral Naturen Bio Obst & Gemüse Nahrung 1 LSUBSTRAL Naturen Obst & Gemüse Nahrung Bio ist ein rein pflanzlicher (veganer) Flüssigdünger mit Braunalgen, der Ihre Pflanzen mit wichtigen Nährstoffen versorgt. Er fördert das Wachstum, die Blüten- und Fruchtbildung und sorgt für eine reiche Ernte und aromatische Früchte. Für Obstbäumchen in Kübelkultur, Erdbeeren, Salat, Radieschen, Karotten, Terrassen- & Balkongärten aber auch für Hochbeete. Balkon und Terrasse bieten jedoch nicht immer Platz für eigene Beete. Für diejenigen, die neben Blumen und Küchenkräutern noch Obst und Gemüse anbauen möchten, lautet die Lösung „kletterndes“ Obst und Gemüse. Der Vorteil auf Balkon und Terrasse: neben köstlicher Ernte dienen die Pflanzen auch als natürlicher Sichtschutz. Die Ausgangsstoffe sind gemäß Verordnung EG 834/2007 idgF für die ökologische/biologische Produktion geeignet. Sie wurden konventionell erzeugt.17,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.